Nikki Kwok

Pendaftaran Uji Kompetensi Perpajakan (UKP) Periode 17–24 Tahun 2026 Resmi Dibuka: Simak Jadwal dan Syaratnya

JAKARTA – Badan Pendidikan dan Pelatihan Keuangan (BPPK) Kementerian Keuangan resmi menerbitkan Pengumuman Nomor PENG-10/PP/2026 terkait pelaksanaan Uji Kompetensi Perpajakan (UKP) Periode 17 s.d. 24 Tahun 2026. Ujian ini merupakan tahapan krusial bagi para praktisi maupun calon konsultan pajak bersertifikat di Indonesia untuk memperoleh Surat Keterangan Kompetensi (SKK) sesuai tingkat keahliannya.
Bagi Anda yang berencana mengikuti sertifikasi kompetensi perpajakan pada akhir tahun ini, berikut rangkuman jadwal lengkap, persyaratan administratif, serta ketentuan teknis yang wajib diperhatikan.
1. Jadwal Pendaftaran Uji Kompetensi Perpajakan 2026
Proses pendaftaran dilakukan secara daring (online) melalui portal resmi Kemenkeu Learning Center (KLC) pada rentang waktu berikut:
  • Mulai Pendaftaran: 13 November 2026, pukul 08.00 WIB
  • Batas Akhir Pendaftaran: 17 November 2026, pukul 17.00 WIB
2. Jadwal Pelaksanaan Ujian (Tingkat A, B, dan C)
Pelaksanaan ujian dibagi ke dalam delapan periode berdasarkan tingkatan kompetensi perpajakan:
  • Periode 17 (Tingkat A): Senin, 23 November 2026 | Pukul 08.00 WIB
  • Periode 18 (Tingkat A): Senin, 23 November 2026 | Pukul 13.00 WIB
  • Periode 19 (Tingkat B): Selasa, 24 November 2026 | Pukul 08.00 WIB
  • Periode 20 (Tingkat B): Selasa, 24 November 2026 | Pukul 13.00 WIB
  • Periode 21 (Tingkat C): Rabu, 25 November 2026 | Pukul 08.00 WIB
  • Periode 22 (Tingkat C): Rabu, 25 November 2026 | Pukul 13.00 WIB
  • Periode 23 (Tingkat B): Kamis, 26 November 2026 | Pukul 08.00 WIB
  • Periode 24 (Tingkat B): Kamis, 26 November 2026 | Pukul 13.00 WIB
3. Jadwal Pengumuman Kelulusan & Penerbitan SKK
  • Pengumuman Kelulusan: 10 Desember 2026
  • Penerbitan Surat Keterangan Kompetensi (SKK): 17 Desember 2026
4. Persyaratan Peserta Uji Kompetensi Perpajakan 2026
Calon peserta UKP Tahun 2026 wajib memenuhi kriteria dasar berikut:
  • Warga Negara Indonesia (WNI).
  • Memiliki Nomor Pokok Wajib Pajak (NPWP) berupa NIK yang telah diaktivasi dalam sistem administrasi perpajakan.
5. Ketentuan Teknis & Dokumen yang Wajib Diperhatikan
Untuk menghindari kendala teknis saat hari pelaksanaan ujian, BPPK menetapkan beberapa aturan ketat bagi seluruh pendaftar:
  • Bebas Biaya: Seluruh rangkaian pendaftaran hingga pelaksanaan UKP tidak dipungut biaya (gratis).
  • Kesempatan Peserta Sebelumnya: Peserta UKP Periode 1–8 Tahun 2026 diperbolehkan mendaftar kembali pada Periode 17–24 Tahun 2026 mengingat hasil kelulusan periode tersebut telah resmi diterbitkan.
  • Wajib Uji Coba Perangkat Mandiri: Pendaftar wajib melakukan uji coba kesiapan perangkat menggunakan laptop/komputer yang sama persis dengan yang akan dipakai saat hari H. Pastikan menggunakan aplikasi Safe Exam Browser (SEB) versi 1.0.2 dan File Konfigurasi resmi. Kegagalan masuk ke aplikasi ujian akibat kendala perangkat menjadi tanggung jawab penuh peserta.
  • Validasi Status Pendaftaran: Setelah menyelesaikan uji coba perangkat, pastikan Anda melanjutkan proses hingga status berubah menjadi “Menunggu Persetujuan Final”. Apabila status uji coba tertahan pada keterangan “Sedang Mengerjakan”, peserta dapat melakukan reset secara mandiri melalui sistem.
  • Kelengkapan Dokumen: Peserta wajib melengkapi profil akun dengan mengunggah pasfoto terbaru ukuran 4×6 berlatar belakang putih, KTP, serta salinan ijazah pendidikan terakhir.
Tautan Resmi Pendaftaran dan Panduan
Untuk mengakses formulir pendaftaran maupun mengunduh panduan teknis instalasi SEB, silakan kunjungi laman resmi berikut:

Tentang KKP Nikki Kwok & Rekan
Standar kompetensi dan regulasi perpajakan di Indonesia terus berkembang dinamis. Sebagai konsultan pajak terpercaya yang berpengalaman lebih dari 11 tahun, Kantor Konsultan Pajak Nikki Kwok & Rekan berkomitmen menjaga kepatuhan, akurasi, dan efisiensi strategi perpajakan perusahaan Anda.
Butuh pendampingan profesional untuk Tax Planning, penyusunan laporan keuangan, dokumentasi Transfer Pricing, hingga penyelesaian sengketa pajak? Hubungi tim konsultan pajak kami sekarang untuk mendapatkan sesi konsultasi yang komprehensif dan solutif bagi bisnis Anda.
Konsultan Pajak BRITACOF 2026

DJP Tuan Rumah BRITACOF ke-7: Soroti Pajak Digital dan AI demi Kepastian Usaha

Jakarta – Otoritas fiskal global kini tengah bersiap menyambut era baru yang lebih ramah teknologi. Sebagai konsultan pajak yang terus memantau dinamika regulasi, Nikki Kwok menyoroti langkah besar forum perpajakan internasional, Belt and Road Initiative Tax Administration Cooperation Forum (BRITACOF) ke-7 Direktorat Jenderal Pajak (DJP) Indonesia  menjadi tuan rumah. Acara ini berlangsung di Hotel Mulia Senayan, Jakarta, mulai tanggal 13 hingga 15 Oktober 2026, dengan mempertemukan administrasi pajak dari berbagai negara untuk membahas solusi atas dinamika fiskal global.

Mengusung tema besar “Smart Taxation, Shared Prosperity“ (Perpajakan Cerdas, Kemakmuran Bersama), acara tahun ini memfokuskan pembahasan pada empat pilar strategis:

  1. Integrasi teknologi mutakhir dalam sistem administrasi fiskal.
  2. Optimalisasi mutu layanan bagi wajib pajak.
  3. Pengembangan kapabilitas dan kapasitas institusi perpajakan.
  4. Penguatan ruang dialog antara otoritas fiskal dengan pelaku industri dan dunia usaha.

Agenda internasional ini turut dihadiri oleh Wakil Menteri Keuangan Nurkholisoh Ibnu Aman serta Direktur Jenderal Pajak Bimo Wijayanto. Tercatat, forum ini melibatkan delegasi dari 38 otoritas pajak negara anggota serta 30 pengamat dari berbagai lembaga fiskal internasional dan organisasi. Serta perwakilan anggota Belt and Road Initiative Tax Administration Cooperation Mechanism (BRITACOM).

Menjawab Tantangan Bisnis Digital dan Kecerdasan Buatan (AI)

Direktur Jenderal Pajak, Bimo Wijayanto, menerangkan bahwa kolaborasi lintas batas kini menjadi instrumen krusial dalam merespons evolusi model bisnis modern. Sinergi yang solid antarnegara diharapkan mampu menciptakan kepastian hukum, mempermudah kepatuhan (compliance), serta mendukung investasi dan perdagangan internasional.

Salah satu topik yang dibedah dalam BRITACOF 2026 adalah formulasi pemajakan atas transaksi ekonomi digital lintas negara dan platform global. Pembahasan pada mekanisme identifikasi subjek serta objek pajak, standardisasi pendekatan Pajak Layanan Digital (DST), hingga optimalisasi pertukaran data (automatic exchange of information) antar-negara.

Selain itu, forum ini juga membahas peran Artificial Intelligence (AI) terhadap ekonomi. Pemanfaatan kecerdasan buatan dinilai membuka peluang besar bagi otoritas pajak untuk mendeteksi potensi pajak secara lebih efektif, sekaligus menuntut kesiapan regulasi agar adaptif terhadap model bisnis yang terus berubah.

Peluncuran TAPP 2.0 dan TSPP 2.0

Transfer pengetahuan, BRITACOF 2026 juga menjadwalkan peluncuran Tax Administration Product Portfolio (TAPP) 2.0 dan Taxpayer Service Product Portfolio (TSPP) 2.0. Kedua portofolio ini merangkum best practices administrasi dan layanan fiskal dunia yang dapat diadopsi oleh negara-negara anggota sesuai dengan karakteristik yurisdiksi masing-masing.

Bagi Indonesia, ini menjadi momentum penting dalam mereformasi kualitas layanan serta meningkatkan kompetensi SDM perpajakan domestik di era digital, sejalan dengan prinsip pembangunan berkelanjutan dalam Agenda 2030 PBB.

Catatan Konsultan Pajak Nikki Kwok

Sebagai konsultan pajak Nikki Kwok memandang langkah proaktif DJP dalam forum BRITACOF 2026 ini sebagai sinyal positif bagi iklim investasi di Indonesia. Upaya global untuk menyelaraskan aturan pajak digital dan pemanfaatan AI diharapkan dapat meminimalisir risiko pajak berganda (double taxation) serta memberikan kepastian hukum yang lebih matang bagi para klien kami, terutama pelaku usaha yang memiliki transaksi lintas negara, tim konsultan pajak kami siap mendampingi Anda dengan solusi hukum yang matang dan personal.

Pembahasan Soal Uji Kompetensi Perpajakan Kantor Pajak Nikki Kwok

Kantor Konsultan Pajak Nikki Kwok Bedah Pembahasan Soal Kompetensi Pajak

JAKARTA, kkpnikkikwokandpartners.com – Sesi pagi  Pembahasan Soal Dummy Uji Kompetensi Perpajakan yang berlangsung pada Senin, 12 Oktober 2026, menjadi momen krusial bagi para peserta. KKP Nikki Kwok & Partners menggelar bedah materi sengketa dan aplikasi regulasi secara komprehensif untuk mengulas 14 soal pilihan ganda esensial beserta alasan teknis dan landasan hukumnya.

Kegiatan edukasi yang diinisiasi oleh Nikki Kwok selaku pendiri perseorangan ini menyoroti pentingnya mempertajam intuisi hukum dan ketelitian tinggi bagi para calon praktisi dalam membaca setiap regulasi perpajakan. Fokus utama dari pembahasan ini adalah melatih ketelitian dalam mendeteksi pola pengecoh (distractor items) yang kerap menjebak dalam ujian sertifikasi maupun praktik nyata di lapangan.

Bedah Komprehensif: Dari PPh hingga Penegakan Kode Etik

Materi pembahasan dalam bank soal dummy tersebut dikelompokkan ke dalam beberapa klaster hukum pajak material dan formal yang saling terintegrasi:

  • Pajak Penghasilan (PPh) & Aspek Natura: Pemaparan tuntas mengenai simulasi perhitungan PTKP untuk status digabung (K/I/2) serta batasan pengecualian objek natura untuk bingkisan non-keagamaan senilai maksimal Rp3.000.000 per tahun sesuai PMK 66/2023.
  • Hukum Formal KUP & PPN: Penekanan khusus diberikan pada aspek sengketa, seperti perhitungan batas waktu pengajuan keberatan Surat Ketetapan Pajak (SKP) yang mengacu pada tanggal pengiriman dokumen, serta konsekuensi denda administrasi Pasal 7 UU KUP yang tetap berlaku meskipun SPT berstatus Nihil.
  • Penagihan Pajak Formal: Penjelasan mengenai Surat Tagihan Pajak (STP) sebagai instrumen sah untuk menagih kembali imbalan bunga yang tidak seharusnya diberikan.
  • Standar Moral Profesi: Sesi diakhiri dengan pembedahan Kode Etik Konsultan Pajak IKPI, yang mengingatkan bahwa definisi jasa perpajakan modern mencakup ruang lingkup pendampingan yang luas hingga ke tingkat Mahkamah Agung (MA) serta mencakup pengelolaan pajak daerah.

Tips Lulus Uji Kompetensi Perpajakan Tanpa Terkecoh

Sebagai catatan penting dalam pengerjaan soal uji kompetensi, KKP Nikki Kwok & Partners merangkum tiga pola krusial yang wajib diwaspadai:

  1. Abaikan Fakta Pengalihan: Informasi seperti omzet pihak ketiga atau profesi keluarga dalam soal sering kali dipasang hanya sebagai ornamen untuk memecah konsentrasi.
  2. Sensitif Terhadap Konjungsi: Penggunaan kata “dan” versus “atau”, serta kata eksklusif seperti “semata-mata” adalah batas tipis antara jawaban yang benar dan salah.
  3. Verifikasi Hak Tanggungan: Pastikan anggota keluarga yang dimasukkan ke dalam komponen PTKP memenuhi syarat kumulatif, yakni sepenuhnya tidak berpenghasilan sendiri.

Melalui rilis pembahasan soal ini, KKP Nikki Kwok & Partners terus berkomitmen untuk menjadi mitra edukasi fiskal terpercaya di Indonesia yang berkontribusi melahirkan konsultan pajak berstandar global.

Tips ujian dummy UKP dari Founder konsultan pajak

Persiapan Dummy UKP Daring 2026: Strategi Sertifikasi ala KKP Nikki Kwok & Partners

“Bagi kamu para calon ahli fiskal yang mendapat saran dari Founder konsultan pajak untuk bersiap mengikuti Dummy Uji Kompetensi Perpajakan (UKP), ada agenda penting yang tidak boleh terlewatkan. Simulasi ujian daring ini dijadwalkan serentak pada hari Senin, 12 Oktober 2026. Panitia membagi pelaksanaan uji coba ini ke dalam dua opsi waktu, yaitu sesi pagi (09.00–10.30 WIB) dan sesi siang (13.30–15.00 WIB).
Menghadapi sistem ujian berbasis digital memerlukan persiapan teknis yang matang agar tidak memicu kepanikan pada hari-H. Menurut pandangan Founder konsultan pajak yang memimpin firma KKP Nikki Kwok & Partners, pemahaman terhadap ekosistem teknologi ujian sama pentingnya dengan penguasaan materi regulasi itu sendiri. Sebagai Founder konsultan pajak, beliau menekankan bahwa ketelitian dalam melakukan setup perangkat mencerminkan profesionalisme seorang calon konsultan. Oleh karena itu, pastikan kamu sudah menyiapkan ruangan yang tenang, kondusif, dan memiliki pencahayaan yang cukup sebelum sistem diaktifkan.
Berdasarkan arahan resmi, berikut adalah panduan konfigurasi dua perangkat yang wajib dipatuhi oleh seluruh peserta:
1. Perangkat Pertama: Laptop/PC untuk Mengerjakan Soal
Perangkat utama ini digunakan khusus untuk mengakses sistem Computer Assisted Test (CAT) guna menjawab soal ujian.
    • Kesiapan Hardware: Pastikan koneksi internet stabil dan siapkan perangkat pendukung seperti charger, mouse, kamera, serta keyboard eksternal jika diperlukan.
    • Instalasi Safe Exam Browser: Unduh aplikasi SEB versi 1.0.2 dan file konfigurasinya melalui tautan resmi t.kemenkeu.go.id/InfoUKP.
    • Akses Masuk Sistem: Jalankan file konfigurasi yang diunduh, lalu masukkan kata sandi SEB yaitu ukp.
    • Autentikasi Akun: Login menggunakan Kemenkeu ID atau Single Sign-On (SSO) dengan email dan password yang terdaftar saat registrasi.
    • Aktivasi Ujian: Pilih program Dummy UKP sesuai dengan jadwal sesi Anda. Baca pakta integritas, gulir ke bagian bawah halaman, lalu masukkan token uji coba: 1234.
    • Log Out Keamanan: Setelah semua soal selesai dikerjakan, keluar dari aplikasi SEB menggunakan kata sandi exit.

Menurut evaluasi dari tim Founder konsultan pajak di kantor kkpnikkikwokandpartners.com, kegagalan teknis pada perangkat pertama sering kali terjadi akibat kelalaian peserta dalam membaca instruksi versi aplikasi SEB yang diwajibkan.
2. Perangkat Kedua: HP/Tablet untuk Pengawasan Zoom
Perangkat kedua berfungsi sebagai sarana pengawasan manual secara langsung oleh pengawas (human proctor).
    • Akses Ruang Virtual: Peserta wajib bergabung ke ruang Zoom melalui alamat yang tercantum pada kartu ujian di portal klc.kemenkeu.go.id/sertifikasi. Batas toleransi keterlambatan adalah 30 menit sebelum sesi ujian dimulai.
    • Format Identitas: Ubah nama tampilan (display name) pada Zoom dengan format: Nomor Kursi_Nama Lengkap. Nomor kursi dapat dilihat pada kartu ujian masing-masing.
    • Sudut Pandang Kamera: Tempatkan perangkat kedua di meja dengan posisi serong belakang. Kamera harus diarahkan agar pengawas dapat melihat layar laptop utama, meja ujian, serta postur badan peserta dengan jelas. Pastikan daya baterai terisi penuh atau terhubung ke pengisi daya.

Saran dari Founder konsultan pajak
Bagi peserta yang ingin menguji kecocokan sistem perangkat lebih awal, panitia telah membuka akses untuk melakukan dummy mandiri sebelum jadwal ujian serentak dimulai.
Jika terjadi kendala teknis di tengah jalannya ujian, peserta bisa menggunakan fitur raise hand di Zoom perangkat kedua atau mengirim pesan teks kepada pengawas melalui halaman ujian di perangkat pertama. Pengaduan atau pertanyaan di luar waktu ujian dapat dilayangkan melalui email resmi ke uskp@kemenkeu.go.id.
Sebagai penutup, Founder konsultan pajak kami mengingatkan bahwa simulasi mandiri ini adalah kesempatan terbaik untuk mengeliminasi potensi eror, sehingga Anda bisa fokus penuh pada pengisian soal saat ujian sertifikasi yang sesungguhnya tiba.

Rangkuman Parameter Teknis Dummy UKP 2026

Komponen Ujian Ketentuan Sesi Pagi Ketentuan Sesi Siang
Jam Pelaksanaan 09.00 – 10.30 WIB 13.30 – 15.00 WIB
Batas Toleransi Zoom Maksimal masuk jam 08.30 WIB Maksimal masuk jam 13.00 WIB
Token & Sandi Aplikasi Token: 1234 | Sandi SEB: ukp Token: 1234 | Sandi SEB: ukp

Sistem Pajak di Indonesia: Sistem, Subjek, dan Objek Pajak

Panduan Lengkap Sistem Pajak di Indonesia: Sistem, Subjek, dan Objek Pajak

Memahami regulasi perpajakan di Indonesia sering kali terasa rumit bagi sebagian orang. Padahal, dasar-dasar hukum dan mekanisme pemungutannya sangat krusial untuk diketahui, baik oleh individu maupun badan usaha.

Artikel ini akan mengupas tuntas sistem pemungutan pajak, siapa saja yang menjadi subjeknya, hingga cakupan objek pajak yang berlaku di Indonesia.

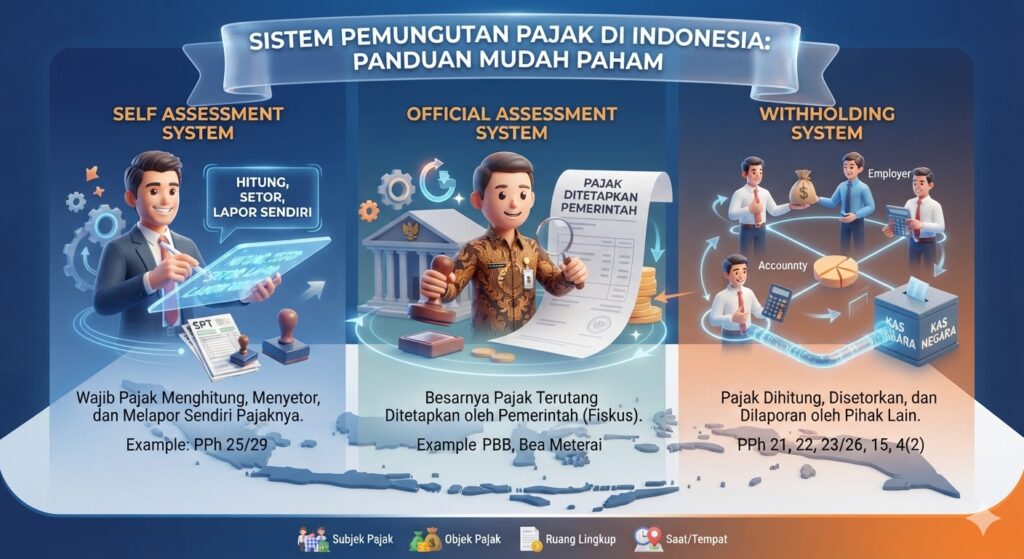
3 Sistem Pemungutan Pajak di Indonesia

Secara umum, Indonesia menerapkan tiga jenis sistem pemungutan pajak dalam menjalankan roda administrasinya:

  1. Self Assessment System

Dalam sistem ini, pemerintah memberikan kepercayaan penuh kepada Wajib Pajak (WP) untuk menghitung, menyetorkan, dan melaporkan sendiri jumlah pajak terutangnya.

  • Contoh: Pajak Penghasilan (PPh) Pasal 25 dan Pasal 29.
  1. Official Assessment System

Berbeda dengan sistem pertama, pada mekanisme ini pemerintah atau aparat pajak (fiskus) yang menentukan secara langsung nominal pajak yang harus dibayar.

  • Contoh: Pajak Bumi dan Bangunan (PBB) serta Bea Meterai.
  1. Withholding System

Sistem ini melibatkan pihak ketiga. Artinya, pajak terutang dari seorang Wajib Pajak akan dihitung, dipotong, disetor, dan dilaporkan oleh pihak lain.

  • Contoh: PPh Pasal 21, PPh Pasal 22, PPh Pasal 23/26, PPh Pasal 15, dan PPh Pasal 4 ayat (2).

Memahami Subjek Pajak dan Pengecualiannya

Aturan mengenai siapa saja yang wajib membayar pajak tertuang dalam Pasal 2 UU No. 7 Tahun 1983, yang telah diperbarui melalui UU No. 6 Tahun 2023.

Siapa Saja yang Termasuk Subjek Pajak?

  • Orang pribadi (individu).
  • Warisan yang belum terbagi (berstatus sebagai satu kesatuan yang menggantikan hak ahli waris).
  • Badan atau perusahaan.
  • Bentuk Usaha Tetap (BUT).

Siapa yang Bukan Subjek Pajak?

Berdasarkan Pasal 21 ayat 2 UU PPh dan aturan turunan PMK-235/PMK.010/2020, Organisasi Internasional dan Pejabat Perwakilan Organisasi Internasional dibebaskan dari status subjek Pajak Penghasilan (PPh). Namun, mereka harus memenuhi syarat berikut:

  • Untuk Organisasi Internasional:
    • Indonesia tercatat sebagai anggota resmi organisasi tersebut.
    • Tidak menjalankan kegiatan usaha lain di Indonesia untuk mencari keuntungan, kecuali memberikan pinjaman dana kepada Pemerintah yang bersumber dari iuran anggota.
  • Untuk Pejabat Perwakilan:
    • Bukan merupakan Warga Negara Indonesia (WNI).
    • Tidak memiliki bisnis, pekerjaan, atau aktivitas lain di Indonesia untuk mendapatkan penghasilan.

Apa Itu Objek Pajak dan Bukan Objek Pajak?

Pengertian Objek Pajak

Berdasarkan Pasal 4 ayat 1 UU No. 7 Tahun 1983 (dan perubahannya hingga UU No. 36 Tahun 2008), objek pajak adalah penghasilan.

Penghasilan di sini diartikan sebagai setiap tambahan kemampuan ekonomi yang diterima Wajib Pajak, baik dari dalam maupun luar negeri. Uang atau aset ini bisa digunakan untuk konsumsi atau menambah kekayaan, dengan nama dan dalam bentuk apa pun.

Jenis Penghasilan yang Bukan Objek Pajak

Ada pula kategori penghasilan yang tidak dikenakan pajak saat diterima oleh individu maupun badan usaha (sesuai UU No. 7 Tahun 2021 tentang HPP). Contohnya meliputi:

  • Harta warisan.
  • Fasilitas non-uang (natura) yang diberikan perusahaan kepada karyawan.
  • Pembagian keuntungan (dividen) yang diperoleh Wajib Pajak Badan atas penyertaan modal di Perseroan Terbatas (PT).

(Detail mengenai pemotongan dan pemungutan PPh untuk objek-objek ini akan dibahas secara mendalam pada bab berikutnya).

Ruang Lingkup PPh Pemotongan dan Pemungutan (Withholding System)

Sistem pemotongan dan pemungutan PPh merupakan wujud nyata dari withholding system. Di sini, pihak ketiga memegang peran sentral dan wajib melakukan tiga hal:

  1. Memotong/memungut pajak dari pihak yang menerima penghasilan.
  2. Menyetorkan pajak tersebut ke kas negara melalui bank persepsi atau kantor pos.
  3. Melaporkan hasilnya ke Kantor Pelayanan Pajak (KPP) tempat pihak ketiga terdaftar.

Mekanisme ini berfungsi sebagai pajak dibayar di muka (prepaid tax) pada tahun berjalan. Tujuannya adalah meringankan beban Wajib Pajak di akhir tahun agar angsurannya mendekati total pajak terutang sesungguhnya.

Catatan: PPh Final tidak termasuk dalam kelompok prepaid tax karena pajaknya langsung selesai saat itu juga tanpa bisa dikreditkan kembali.

7  Jenis PPh yang Diproses Lewat Pihak Lain:

  • PPh Pasal 21: Pajak atas penghasilan dari pekerjaan, jasa, atau kegiatan (active income) milik orang pribadi dalam negeri (karyawan tetap maupun non-tetap).
  • PPh Pasal 22: Pajak yang dipungut oleh pihak tertentu yang ditunjuk oleh Menteri Keuangan atau Dirjen Pajak. Namun, pada praktiknya, Wajib Pajak bisa menyetor sendiri saat membayar bea masuk impor atau membeli bahan bakar ke Pertamina.
  • PPh Pasal 23: Pajak atas pemanfaatan modal (passive income) atau jasa (active income) bagi subjek pajak dalam negeri.
  • PPh Pasal 26: Pajak atas penghasilan (active/passive income) yang diterima oleh subjek pajak luar negeri.
  • PPh Pasal 4 ayat (2) (PPh Final): Pajak bersifat khusus untuk objek tertentu yang diatur lewat Peraturan Pemerintah.

Contoh Kasus PPh Final (Sewa Tanah/Bangunan):

  • Jika penyewa adalah badan usaha, maka penyewa wajib memotong PPh Pasal 4 ayat 2 sebelum membayar uang sewa.
  • Jika penyewa adalah individu biasa (bukan pemotong pajak), maka pemilik tanah/bangunan yang wajib menyetor dan melaporkan sendiri pajaknya ke KPP.

Kapan dan di Mana Pajak Terutang Terjadi?

  • Waktu Terutang: PPh dipotong berdasarkan prinsip mana yang terjadi lebih dulu antara waktu pembayaran tunai atau waktu pembukuan/pembebanan biaya.
  • Tempat Terutang: Pajak terutang di lokasi tempat pekerjaan, jasa, atau operasional bisnis tersebut dilakukan. Sistem ini bersifat desentralisasi (tidak dipusatkan), kecuali ada ketentuan khusus yang mengatur sebaliknya.

Pendaftaran NPWP

Kewajiban mendaftar dan fungsi NPWP

Nomor Pokok Wajib Pajak (NPWP) merupakan nomor yang diberikan kepada Wajib Pajak sebagai sarana dalam administrasi perpajakan yang dipergunakan sebagai tanda pengenal diri atau identitas Wajib Pajak dalam melaksanakan hak dan kewajiban perpajakannya. Setiap Wajib Pajak yang telah memenuhi persyaratan subjektif dan objektif sesuai dengan ketentuan peraturan perundang-undangan perpajakan wajib mendaftarkan diri pada kantor Direktorat Jenderal Pajak yang wilayah kerjanya meliputi tempat tinggal atau tempat kedudukan Wajib Pajak dan kepadanya diberikan NPWP.

Direktur Jenderal Pajak berwenang untuk menetapkan:

  1. tempat tinggal Wajib Pajak orang pribadi atau tempat kedudukan Wajib Pajak Badan, dalam hal orang pribadi atau Badan memiliki lebih dari satu tempat tinggal atau tempat kedudukan.
  2. tempat terdaftar bagi Wajib Pajak dengan kriteria tertentu pada Kantor Pelayanan Pajak tertentu.
  3. tempat pendaftaran tertentu sebagai tempat pendaftaran wajib pajak.

Persyaratan subjektif adalah persyaratan yang sesuai dengan ketentuan mengenai subjek pajak dalam UU PPh 1984 dan perubahannya. Sedangkan persyaratan objektif adalah persyaratan bagi subjek pajak yang menerima atau memperoleh penghasilan atau diwajibkan untuk melakukan pemotongan/pemungutan sesuai dengan ketentuan Undang-Undang PPh 1984 dan perubahannya.

Wajib Pajak meliputi:

  1. Wajib Pajak orang pribadi
  2. Wajib Pajak Warisan Belum Terbagi
  3. Wajib Pajak Badan
  4. Instansi Pemerintah yang ditunjuk sebagai pemotong dan/atau pemungut pajak sesuai dengan ketentuan peraturan perundang-undangan di bidang perpajakan.

NPWP bukan merupakan penentu kapan dimulainya pemenuhan kewajiban perpajakan Wajib Pajak. NPWP hanya berfungsi sebagai nomor identitas yang digunakan Wajib Pajak dalam administrasi pelaksanaan hak dan/atau pemenuhan kewajiban perpajakan. Dengan demikian, kewajiban perpajakan Wajib Pajak tetap ada meskipun Wajib Pajak belum memiliki NPWP.

Namun untuk wajib pajak pribadi tidak perlu khawatir dalam membuat NPWP, karena sejak tahun 2025 pembuatan NPWP bisa di lakukan secara online di website coretax, dengan mengintegrasi NIK KTP anda menjadi NPWP.

Events Consultation and Learning Free – Live

Hello Semua..

Dalam era digitalisasi yang semakin pesat, perkembangan bisnis menunjukkan peningkatan yang signifikan. Hal ini membawa tantangan tersendiri bagi para pelaku usaha, khususnya dalam memahami dan mengelola kewajiban perpajakan yang kian kompleks. Menyikapi kebutuhan ini, Kantor Konsultan Pajak Nikki Kwok & Rekan dengan bangga mempersembahkan Events Consultation and Learning Free.

Acara ini dirancang untuk:

  • Membantu wajib pajak yang kurang memahami perpajakan: Memastikan bahwa para wajib pajak mendapatkan bimbingan yang tepat mengenai aturan dan kewajiban perpajakan, terutama bagi mereka yang masih kurang memahami seluk-beluk perpajakan.
  • Meningkatkan kepatuhan perpajakan wajib pajak: Dengan informasi yang tepat dan pendampingan dari para ahli, acara ini bertujuan untuk membantu meningkatkan kepatuhan pajak, sehingga wajib pajak dapat menjalankan usahanya sesuai dengan ketentuan hukum.
  • Mendukung wajib pajak dalam menjalani bisnis: Melalui konsultasi langsung, acara ini juga menyediakan solusi dan strategi perpajakan yang dapat diintegrasikan ke dalam bisnis, agar usaha dapat berjalan secara legal, efektif, dan efisien.
  • Membantu mahasiswa memahami perpajakan: Tidak hanya untuk pelaku usaha, acara ini juga terbuka bagi mahasiswa yang ingin memperdalam pengetahuan mereka di bidang perpajakan. Ini adalah kesempatan emas bagi mereka yang ingin mempersiapkan diri untuk dunia kerja.

Acara ini merupakan wujud nyata dari komitmen Kantor Konsultan Pajak Nikki Kwok & Rekan dalam mendukung peningkatan literasi dan kepatuhan perpajakan, khususnya di tengah tantangan era digitalisasi. Sebagai bentuk konsistensi, kami berkomitmen untuk menyelenggarakan acara ini secara rutin mulai tanggal 13 september 2024 hingga 20 desember 2024 setiap hari Jumat, mulai pukul 19.00 hingga 21.00 WIB. acara live di youtube dan media sosial lainnya.

Komitmen kami dalam acara ini selain konsultasi secara live kami juga menyediakan kesempatan bagi peserta yang ingin berkomunikasi langsung dengan narasumber melalui sesi Zoom Room dengan durasi sekitar 45 menit. Namun, untuk mengikuti sesi ini, peserta diwajibkan untuk menghubungi admin kami terlebih dahulu serta mengisi formulir pendaftaran dan memenuhi ketentuan yang berlaku untuk sesi Zoom.

Tunggu apa lagi!!

Ayoo..   Konsultasikan Masalah Perpajakanmu Sekarang!!

4o


Bocoran dari Wamenkeu, Begini Cara dapat tarif PPh terendah dalam tax amnesty jilid II

Petugas melayani wajib pajak di salah satu kantor pelayanan pajak pratama di Jakarta, Senin (17/1/2022). Bisnis – Eusebio Chrysnamurti

Bisnis.com, JAKARTA — Pemerintah menerapkan tarif pajak penghasilan atau PPh yang berbeda-beda dalam program pengungkapan sukarela atau PPS. Wajib pajak bisa memperoleh tarif pajak terendah, yakni 6 persen jika memenuhi sejumlah ketentuan. Wakil Menteri Keuangan Suahasil Nazara menjelaskan bahwa PPS, sebagai bagian dari ketentuan Undang-Undang Harmonisasi Peraturan Perpajakan (UU HPP), memberikan kesempatan bagi wajib pajak untuk melaporkan hartanya yang belum masuk dalam surat pemberitahuan (SPT) Tahunan. Terdapat dua kebijakan dalam PPS dengan tarif PPh yang berbeda-beda bagi setiap kondisi. Tarif yang relatif lebih rendah berada di Kebijakan I.